
日期:[2026年11月17日]
-- 华商报 --
版次:[A7]
盘活存量用户 “短剧入口”之争升级
京东腾讯淘宝把剧集当“粘合剂”
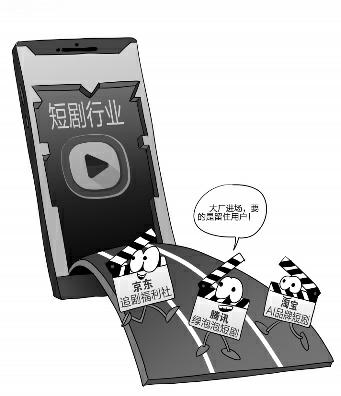
互联网大厂在短剧赛道的布局正从“试水”转入“生态卡位”。近日,京东与腾讯在两天内相继被曝出短剧新动作:京东内测“京东追剧福利社”小程序,主打“看剧领福利、剧中同款直接买”;微信“看一看”则灰度测试短剧入口。就在此前,淘宝也通过“百亿淘剧计划”和“双11”AI品牌落子短剧。业内人士表示,短剧不再只是内容平台的专属生意,正在成为超级App盘活存量用户的通用工具。
京东:
把剧集做成导购货架
京东的切入方式带着鲜明的电商基因。据媒体报道,“京东追剧福利社”采用全免费模式,页面底端仅设“刷一刷”与“我的”两个板块,简介中“剧中同款直接买,京东发货”的表述暴露了其真实意图。
“京东入局短剧不以内容变现为目标,而是把短剧当成流量导购载体。”有关业内人士表示,其核心是盘活存量用户、提升转化,属于电商场景的延伸布局。换言之,京东的逻辑是“有货,找流量”,不在用户规模上与红果正面竞争,而是把免费剧集当作消费场景的前置环节。
腾讯:
用社交关系链做分发
腾讯的路径则建立在微信生态之上。11月12日被曝光的微信“看一看”短剧入口,目前处于小范围灰度测试阶段。接近腾讯的知情人士称,该入口主要让用户更方便找到喜欢的优质短剧内容。据了解,此前,微信内已上线“绿泡泡短剧”小程序,采用全内容免费、单集间插播广告的模式,平台自身不生产内容,仅提供入口和流量。
真正让绿泡泡区别于其他平台的是分发逻辑。其首页设有“朋友在看”推荐位,利用熟人网络传播而非算法投喂。数据显示,截至今年9月,绿泡泡月活跃用户已达1.56亿;10月首周周活跃用户达8968万,较9月首周增长44.1%。在分成机制上,微信以用户观看时长而非播放量作为核心考核指标,意在倒逼内容质量。
淘宝:
把品牌剧做成“种草中间页”
今年“双11”期间,淘宝短剧联合天猫小黑盒、天猫国际推出了一批AI品牌短剧,将新品功能融入剧情,并联动短剧挂链、达人测评和品牌直播间。以百雀羚定制AI短剧《灵玉异世录》为例,上线30天播放量超3500万,观剧后深度用户的店铺成交转化率较观剧前提升80%,剧中新品首销30天成交额超1000万元。
结合淘宝此前已推出的“百亿淘剧计划”,以及10月央广网联合淘宝等平台发布的“电商短剧共创联盟·百亿精品计划”,聚焦文旅、非遗、助农、国货新消费等领域。淘宝的算盘也已清晰,短剧是内容种草的“中间页”,用户看完剧直接跳转商品页,在站内完成从兴趣到交易的闭环。
超级App的“第四阵营”逻辑
京东向“交易”要效率,腾讯向“流量”要留存,淘宝向“种草”要转化。据悉,拼多多、美团、支付宝、百度等超级App也在以类似逻辑集体入局,形成继内容平台、长视频平台之后的“第四阵营”。
有关业内专家指出,这一阵营的共性在于,它们本身不靠短剧赚钱,而是用短剧填补用户打开App之后的“停留空白”。购物平台用户打开频次高但停留时长短,短剧的作用是把“用完即走”变成“多看一会儿”。当外部买量成本持续攀升,把用户多留在自家生态里几分钟,本身就是一种变现。
但挑战同样明显。购物平台做内容,最大的障碍是用户心智,来买东西的人,未必愿意坐下来看剧。当“看剧”与“购物”、“看剧”与“社交”的边界被刻意模糊,短剧行业的竞争维度正从单一的“内容买量”升级为生态协同能力的比拼。对于中小制作方而言,分发选择在增加,但适应多套规则的成本也在同步上升。 华商报大风新闻记者 汤晓燕 漫画/张永文
京东:
把剧集做成导购货架
京东的切入方式带着鲜明的电商基因。据媒体报道,“京东追剧福利社”采用全免费模式,页面底端仅设“刷一刷”与“我的”两个板块,简介中“剧中同款直接买,京东发货”的表述暴露了其真实意图。
“京东入局短剧不以内容变现为目标,而是把短剧当成流量导购载体。”有关业内人士表示,其核心是盘活存量用户、提升转化,属于电商场景的延伸布局。换言之,京东的逻辑是“有货,找流量”,不在用户规模上与红果正面竞争,而是把免费剧集当作消费场景的前置环节。
腾讯:
用社交关系链做分发
腾讯的路径则建立在微信生态之上。11月12日被曝光的微信“看一看”短剧入口,目前处于小范围灰度测试阶段。接近腾讯的知情人士称,该入口主要让用户更方便找到喜欢的优质短剧内容。据了解,此前,微信内已上线“绿泡泡短剧”小程序,采用全内容免费、单集间插播广告的模式,平台自身不生产内容,仅提供入口和流量。
真正让绿泡泡区别于其他平台的是分发逻辑。其首页设有“朋友在看”推荐位,利用熟人网络传播而非算法投喂。数据显示,截至今年9月,绿泡泡月活跃用户已达1.56亿;10月首周周活跃用户达8968万,较9月首周增长44.1%。在分成机制上,微信以用户观看时长而非播放量作为核心考核指标,意在倒逼内容质量。
淘宝:
把品牌剧做成“种草中间页”
今年“双11”期间,淘宝短剧联合天猫小黑盒、天猫国际推出了一批AI品牌短剧,将新品功能融入剧情,并联动短剧挂链、达人测评和品牌直播间。以百雀羚定制AI短剧《灵玉异世录》为例,上线30天播放量超3500万,观剧后深度用户的店铺成交转化率较观剧前提升80%,剧中新品首销30天成交额超1000万元。
结合淘宝此前已推出的“百亿淘剧计划”,以及10月央广网联合淘宝等平台发布的“电商短剧共创联盟·百亿精品计划”,聚焦文旅、非遗、助农、国货新消费等领域。淘宝的算盘也已清晰,短剧是内容种草的“中间页”,用户看完剧直接跳转商品页,在站内完成从兴趣到交易的闭环。
超级App的“第四阵营”逻辑
京东向“交易”要效率,腾讯向“流量”要留存,淘宝向“种草”要转化。据悉,拼多多、美团、支付宝、百度等超级App也在以类似逻辑集体入局,形成继内容平台、长视频平台之后的“第四阵营”。
有关业内专家指出,这一阵营的共性在于,它们本身不靠短剧赚钱,而是用短剧填补用户打开App之后的“停留空白”。购物平台用户打开频次高但停留时长短,短剧的作用是把“用完即走”变成“多看一会儿”。当外部买量成本持续攀升,把用户多留在自家生态里几分钟,本身就是一种变现。
但挑战同样明显。购物平台做内容,最大的障碍是用户心智,来买东西的人,未必愿意坐下来看剧。当“看剧”与“购物”、“看剧”与“社交”的边界被刻意模糊,短剧行业的竞争维度正从单一的“内容买量”升级为生态协同能力的比拼。对于中小制作方而言,分发选择在增加,但适应多套规则的成本也在同步上升。 华商报大风新闻记者 汤晓燕 漫画/张永文